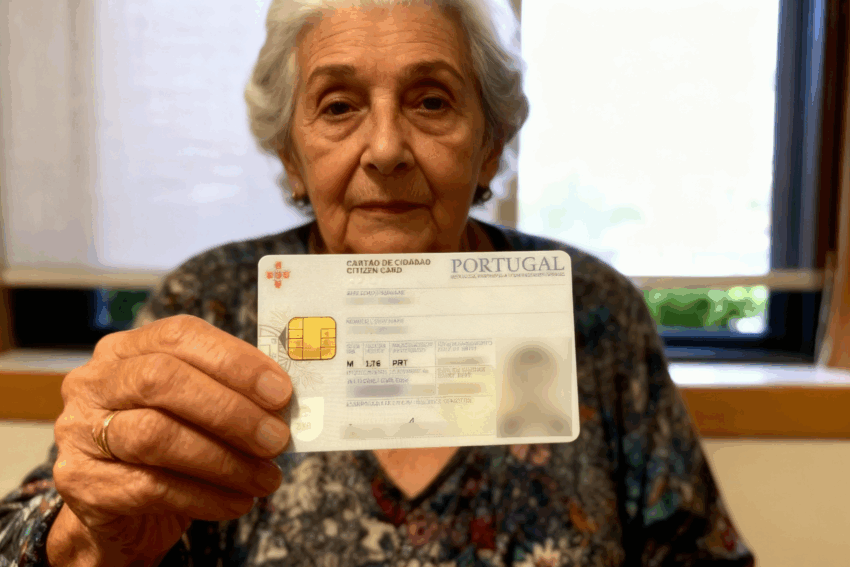
Há um número de nove algarismos que acompanha os contribuintes em inúmeras situações do dia a dia: o Número de Identificação Fiscal, mais conhecido por NIF ou número de contribuinte. Está impresso no verso do Cartão de Cidadão, no campo relativo à identificação fiscal, e não deve ser confundido com o número do documento.
No cartão, o NIF surge junto de outros identificadores pessoais. De acordo com o portal Autenticação.gov, o Cartão de Cidadão veio substituir vários documentos, reunindo os números de identificação civil, fiscal, de utente do Serviço Nacional de Saúde e da Segurança Social.
O que significam os nove algarismos
A definição está prevista no artigo 2.º do Decreto-Lei n.º 14/2013, de 28 de janeiro. O diploma descreve o NIF como “um número sequencial destinado exclusivamente ao tratamento de informação de índole fiscal e aduaneira”.
Nas pessoas singulares, é composto por nove algarismos: os oito primeiros são sequenciais e o último funciona como dígito de controlo. Mudar de profissão ou abrir uma atividade independente não determina a atribuição de um novo NIF, conforme estabelece o artigo 4.º.
Cada cidadão apenas pode ser titular de um NIF, esclarece também a Autoridade Tributária e Aduaneira (AT) nas suas perguntas frequentes. A atribuição deste número às pessoas singulares é da competência exclusiva da AT.
O pedido pode ser feito nos serviços de Finanças ou, nos casos previstos na lei, no âmbito da emissão ou substituição do Cartão de Cidadão. Segundo o portal gov.pt, os cidadãos portugueses que já têm este cartão têm o NIF atribuído, não sendo necessário pedi-lo separadamente.
Quando é necessário apresentá-lo
O artigo 29.º do mesmo decreto-lei exige a indicação do NIF nas declarações, participações, guias de entrega de impostos, requerimentos, reclamações, recursos e outros documentos apresentados à Administração Tributária.
O artigo 30.º determina ainda que as entidades públicas ou privadas exijam a comprovação do NIF no cumprimento das suas obrigações tributárias. Os rendimentos sujeitos a retenção na fonte, ainda que dela isentos, não podem ser pagos ou disponibilizados sem essa comprovação prévia.
Fatura é uma das utilizações mais comuns
No comércio, uma das situações mais frequentes é indicar o NIF no momento da compra para que fique associado à fatura. A Autoridade Tributária explica que essa identificação permite associar as despesas ao contribuinte para efeitos das deduções e dos benefícios fiscais aplicáveis.
Nas compras feitas como consumidor final, não existe uma obrigação geral de indicar o NIF em todas as transações. Contudo, quando o cliente pede a sua inclusão na fatura, o fornecedor tem de fazê-lo, conforme determina o artigo 36.º, n.º 16, do Código do IVA.
O portal e-Fatura permite consultar os documentos comunicados com o número de contribuinte e acompanhar as despesas dedutíveis em IRS. Disponibiliza igualmente opções para verificar faturas, registar documentos e resolver pendências.
Assim, indicar corretamente o NIF ajuda a associar a despesa ao contribuinte, mas não garante, por si só, uma dedução. É necessário que a despesa cumpra as condições aplicáveis e esteja corretamente classificada, como esclarece a AT nas informações sobre o e-Fatura.
Não confundir com outros números
O NIF não é o número do Cartão de Cidadão. Também não corresponde ao número de identificação civil, ao número de utente do SNS ou ao número de identificação da Segurança Social. Embora estejam reunidos no mesmo documento, são identificadores distintos, conforme estabelece a Lei n.º 7/2007, de 5 de fevereiro.
Por isso, quando uma entidade pede especificamente o número de identificação fiscal, deve ser indicado o que consta do campo “N.º identificação fiscal”, no verso do cartão. Se for solicitado o número do documento de identificação, trata-se de um dado diferente, apresentado na frente do Cartão de Cidadão.
Leia também: Salário mínimo vai subir em 2027, mas nem todos vão receber o mesmo valor: saiba quanto poderá ganhar