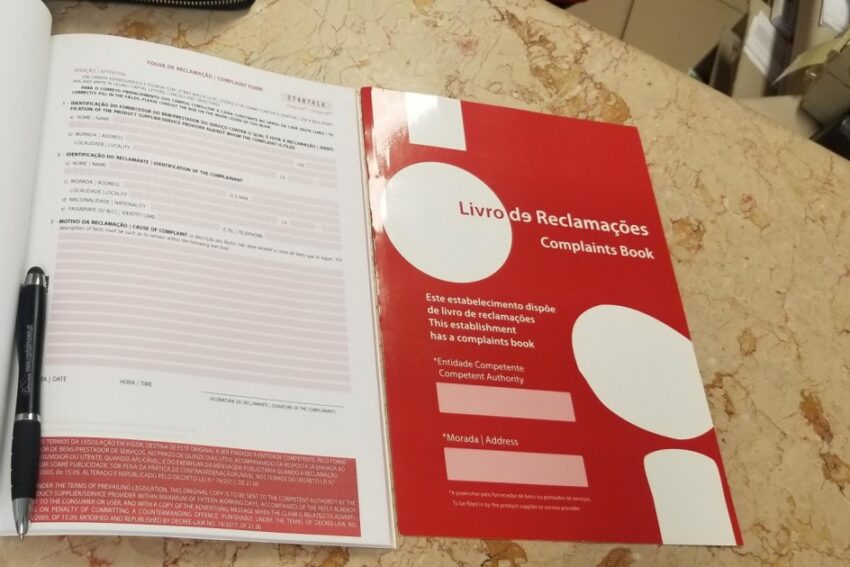
Os clientes que apresentem uma reclamação no Livro de Reclamações de uma instituição bancária devem receber uma resposta no prazo máximo de 15 dias úteis. De acordo com o Portal do Cliente Bancário do Banco de Portugal, a regra aplica-se tanto ao livro físico como ao Livro de Reclamações Eletrónico, embora o modo de envio da reclamação ao regulador seja diferente.
A apresentação da reclamação é gratuita e pode ser utilizada para comunicar problemas relacionados com produtos e serviços bancários de retalho sujeitos à supervisão do Banco de Portugal. Depois de receber a reclamação, o regulador analisa também os argumentos apresentados pela instituição reclamada.
Reclamação em papel também segue para o Banco de Portugal
Quem optar pelo livro físico pode solicitá-lo num balcão da instituição, que é obrigada a disponibilizá-lo logo que seja pedido. Depois de preencher a folha, o cliente deve conservar o duplicado, onde consta o número que permite identificar a reclamação apresentada.
Segundo o Banco de Portugal, no prazo de 15 dias úteis, a instituição reclamada deve responder ao cliente e enviar ao regulador essa resposta e o original da reclamação para análise. O prazo de 15 dias úteis para o envio da folha à entidade competente está também previsto no artigo 5.º do Decreto-Lei n.º 156/2005, de 15 de setembro, que regula o Livro de Reclamações.
Pela internet, a reclamação é enviada automaticamente
Também é possível recorrer ao Livro de Reclamações Eletrónico. Neste caso, o consumidor identifica a instituição, descreve o motivo da queixa e indica um endereço de correio eletrónico para receber as comunicações relacionadas com o processo.
Depois da submissão, a reclamação é enviada automaticamente para a instituição reclamada e para o Banco de Portugal. Conforme esclarece o regulador, a entidade deve responder ao cliente por correio eletrónico no prazo de 15 dias úteis.
E se o banco não responder dentro dos 15 dias úteis?
O fim do prazo não significa que a reclamação seja automaticamente decidida a favor do cliente. O Banco de Portugal analisa a reclamação e os argumentos da instituição, pode pedir esclarecimentos adicionais e adota medidas quando deteta práticas contrárias à lei.
No caso do Livro de Reclamações Eletrónico, a obrigação de responder ao consumidor no prazo de 15 dias úteis está expressamente prevista no n.º 4 do artigo 5.º-B do Decreto-Lei n.º 156/2005. O incumprimento desta obrigação constitui uma contraordenação económica leve, nos termos do artigo 9.º do mesmo diploma, sem que isso signifique, por si só, que o consumidor tenha automaticamente razão quanto ao conteúdo da reclamação.
Cliente pode acompanhar o processo
O reclamante pode consultar no Portal do Cliente Bancário o estado da análise efetuada pelo Banco de Portugal. No caso das reclamações apresentadas no Livro de Reclamações Eletrónico, essa consulta pode ser feita imediatamente após a submissão; quando é utilizado o livro físico, fica disponível depois de decorrido o prazo de 15 dias que a instituição tem para remeter a reclamação ao regulador.
O facto de o banco já ter respondido também não encerra necessariamente o processo. De acordo com o Banco de Portugal, o regulador analisa a reclamação e os argumentos apresentados pela instituição, podendo solicitar esclarecimentos adicionais antes de concluir a apreciação. No final, transmite ao reclamante o resultado da análise, indicando se, nas matérias que estão dentro das suas competências, a instituição cumpriu ou não as respetivas obrigações.
Nem todas as reclamações contra bancos são da competência do regulador
O Banco de Portugal aprecia reclamações relacionadas com a comercialização de produtos e serviços bancários de retalho pelas entidades que supervisiona. Entre as matérias abrangidas encontram-se, designadamente, contas e depósitos bancários, cartões, transferências, débitos diretos, cheques e diferentes tipos de crédito.
Porém, o facto de determinado produto ter sido contratado num banco não significa que a respetiva reclamação seja necessariamente da competência do Banco de Portugal. O próprio regulador esclarece, por exemplo, que reclamações sobre fundos de investimento e valores mobiliários cabem à Comissão do Mercado de Valores Mobiliários (CMVM), enquanto as relativas a seguros e fundos de pensões são da competência da Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF), mesmo quando esses produtos tenham sido comercializados ao balcão de um banco.