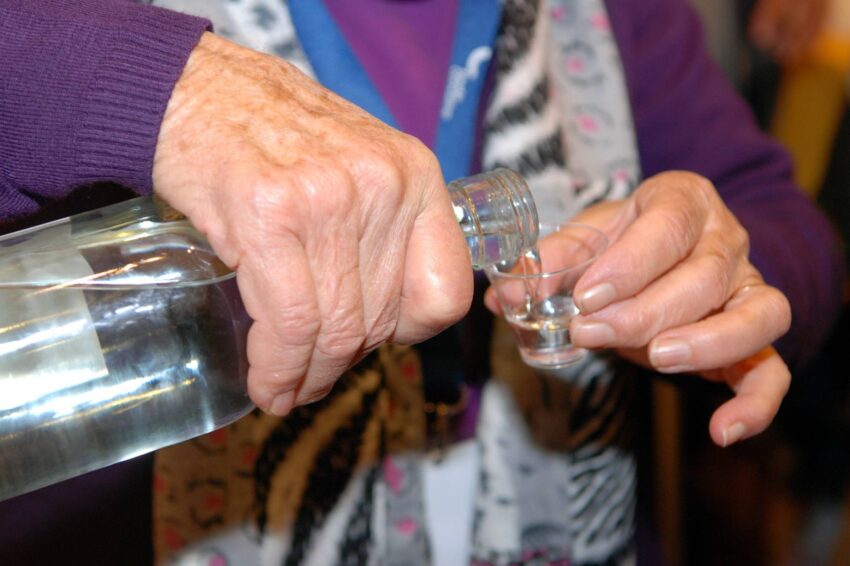
Os produtores de aguardente de medronho da freguesia de Santo Estêvão, no concelho de Tavira, poderão passar a beneficiar de uma redução de 75% face à taxa normal do imposto sobre o álcool a partir de 2027. A alteração consta de uma proposta do PSD e do CDS-PP, aprovada na quinta-feira, 19 de novembro, pela Comissão de Orçamento, Finanças e Administração Pública, durante a votação na especialidade do Orçamento do Estado para o próximo ano.
Na mesma reunião, os deputados aprovaram uma iniciativa do Juntos Pelo Povo (JPP) que elimina a data-limite para a aplicação da taxa reduzida. As duas propostas alteram a mesma disposição do Código dos Impostos Especiais de Consumo e ainda dependem da aprovação final do Orçamento.
Santo Estêvão poderá beneficiar de imposto reduzido
A proposta 2204C, do PSD e do CDS-PP, acrescenta Santo Estêvão à lista de territórios abrangidos pelo regime. Na exposição de motivos, os deputados defendem que os produtores locais de aguardente de medronho devem ter acesso às mesmas condições fiscais que já se aplicam noutras freguesias de Tavira, como Cachopo e Santa Catarina da Fonte do Bispo.
A iniciativa surge na sequência da Lei n.º 25-A/2025, de 13 de março, que repôs as freguesias de Luz de Tavira e de Santo Estêvão, até então agrupadas numa união de freguesias. Das duas, a proposta fiscal acrescenta apenas Santo Estêvão.
Que outras freguesias de Tavira já estão abrangidas?
O n.º 3 do artigo 76.º do Código dos Impostos Especiais de Consumo já inclui Cachopo, Santa Catarina da Fonte do Bispo e a União das Freguesias de Tavira (Santa Maria e Santiago). A lei fiscal menciona ainda a União das Freguesias de Conceição e Cabanas de Tavira, designação que permanece no Código apesar de Conceição e Cabanas de Tavira terem sido repostas como freguesias distintas em 2025.
Importa destacar ainda que o benefício abrange a aguardente de frutos e determinados licores, incluindo os da categoria “crème de”. Para terem acesso à taxa reduzida, as bebidas têm de ser fabricadas exclusivamente a partir de medronho, com produção do fruto e destilação nos territórios identificados na lei.
Redução de 75% pode deixar de depender do Orçamento de cada ano
A lei em vigor fixa o termo do regime em 31 de dezembro de 2026. Na proposta inicial do Orçamento, o Governo previa prolongá-lo até 31 de dezembro de 2027, data que também consta do texto apresentado pelo PSD e pelo CDS-PP.
A proposta 1146C, do deputado Filipe Sousa, do JPP, elimina esse prazo. A taxa continuaria a corresponder a 25% da taxa normal do imposto sobre o álcool, mas os produtores deixariam de ter de esperar pelo Orçamento de cada ano para saber se o regime se mantém.
Medida abrange outros concelhos algarvios
Além de Tavira, o artigo 76.º abrange a totalidade dos concelhos de Alcoutim, Aljezur, Castro Marim, Monchique, São Brás de Alportel, Silves e Vila do Bispo. Em Albufeira, Faro, Lagos, Loulé e Portimão, o regime aplica-se apenas às freguesias identificadas no Código. Em Albufeira, por exemplo, está abrangida Paderne. Em Portimão, a lista inclui as freguesias de Mexilhoeira Grande e de Portimão.
Segundo o calendário da Assembleia da República, a votação final global do Orçamento do Estado para 2027 está marcada para terça-feira, 24 de novembro. Se as duas alterações forem mantidas na redação definitiva, Santo Estêvão passará a integrar a lista de territórios abrangidos e a taxa reduzida deixará de ter um prazo anual. De qualquer forma, a aplicação das medidas depende da aprovação final, da promulgação e da publicação da lei.
Leia também: Oito restaurantes celebram a gastronomia da serra algarvia em São Bartolomeu de Messines