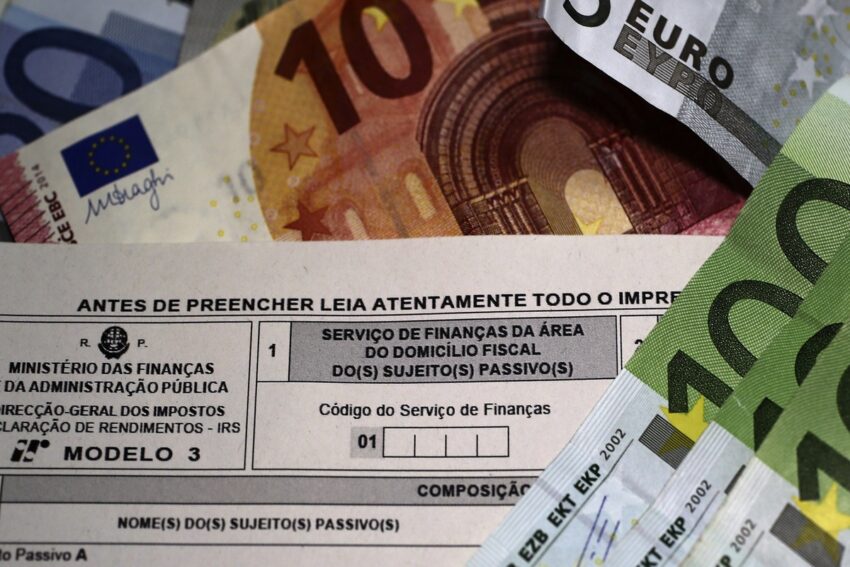
Os trabalhadores e pensionistas portugueses vão sentir alterações nos rendimentos já no próximo mês. O Governo aprovou uma redução das taxas de IRS que abrange os primeiros seis escalões de rendimento, com efeitos retroativos ao início de 2026 e impacto direto nos valores descontados em novembro.
A decisão foi tomada esta quinta-feira, 29 de outubro, em Conselho de Ministros, através da aprovação de um decreto-lei que altera o Código do IRS. Segundo a agência Lusa, o objetivo é concretizar o desagravamento fiscal autorizado pelo Parlamento, permitindo que os contribuintes abrangidos beneficiem de uma redução do imposto.
IRS vai descer nos primeiros seis escalões de rendimento
O ministro da Presidência, António Leitão Amaro, confirmou que a alteração terá efeitos retroativos a janeiro de 2026, sendo refletida nas retenções na fonte de novembro.
A medida resulta da autorização concedida ao Governo através da Lei n.º 64-B/2026, de 22 de outubro, que permite alterar as taxas normais previstas no artigo 68.º do Código do IRS.
Com esta alteração, a taxa do primeiro escalão passa de 12,50% para 12,20%, enquanto a do segundo desce de 15,70% para 15,20%. No terceiro escalão, a taxa baixa de 21,20% para 20,70%.
Também o quarto escalão beneficia de uma redução, passando de 24,10% para 23,60%. No quinto, a taxa recua de 31,10% para 30,60%, enquanto no sexto passa de 34,90% para 34,60%.
Nos três escalões superiores, as taxas mantêm-se inalteradas, permanecendo nos 43,10%, 44,60% e 48%, respetivamente.
Trabalhadores e pensionistas vão descontar menos em novembro
Para garantir que o desagravamento fiscal se reflete ainda este ano nos rendimentos dos portugueses, o Governo decidiu aplicar uma redução extraordinária de 50% na retenção na fonte durante novembro.
A medida já tinha sido antecipada através de um despacho assinado pelo ministro das Finanças, Joaquim Miranda Sarmento, a 13 de outubro, estabelecendo que os rendimentos do trabalho dependente e as pensões pagos entre 1 e 30 de novembro ficam sujeitos a uma retenção correspondente a metade do valor normalmente calculado.
Na prática, um trabalhador que habitualmente desconta 200 euros de IRS por mês passará a descontar apenas 100 euros em novembro, ficando com mais 100 euros disponíveis no vencimento desse mês.
O mesmo mecanismo aplica-se ao subsídio de Natal, quando este seja pago em novembro, uma vez que a retenção sobre este rendimento é calculada autonomamente em relação ao salário ou à pensão mensal.
Nem todos os portugueses vão beneficiar do corte de 50%
Apesar de a redução extraordinária abranger a generalidade dos trabalhadores por conta de outrem e pensionistas sujeitos a retenção, existem exceções previstas no despacho do Ministério das Finanças.
Ficam excluídos do corte de 50% alguns contribuintes com rendimentos mais elevados, nomeadamente trabalhadores por conta de outrem com salários mensais superiores a 20 mil euros e pensionistas com pensões acima de aproximadamente 18 mil euros, de acordo com os limites aplicáveis nas respetivas tabelas.
Importa ainda esclarecer que os contribuintes que já não efetuam retenção na fonte por terem rendimentos mais baixos não terão um aumento do salário líquido decorrente deste mecanismo extraordinário, uma vez que não existe imposto mensal a reduzir.
Em dezembro, descontos de IRS voltam ao normal
O alívio nas retenções será aplicado apenas durante novembro. Em dezembro, voltam a vigorar as tabelas normais de retenção na fonte, sem a redução extraordinária de 50%.
Esta diferença não significa que a descida das taxas de IRS seja temporária. O desagravamento fiscal aplica-se aos rendimentos de 2026, enquanto o corte nas retenções de novembro constitui apenas o mecanismo escolhido pelo Governo para antecipar parte dos seus efeitos.
Também é importante distinguir as taxas de IRS aplicáveis aos diferentes escalões das taxas de retenção na fonte, utilizadas mensalmente para cobrar antecipadamente o imposto.
O valor definitivo do IRS relativo aos rendimentos de 2026 será apurado em 2027, quando os contribuintes entregarem a declaração anual e a Autoridade Tributária realizar o acerto de contas.
Nessa altura, será determinado se cada contribuinte tem direito a receber um reembolso, se necessita de pagar imposto adicional ou se não existe qualquer valor a regularizar.
Assim, embora muitos portugueses possam receber um salário ou uma pensão líquida superior em novembro, o benefício efetivo da descida das taxas dependerá da situação fiscal de cada contribuinte e do imposto apurado no final do ano.