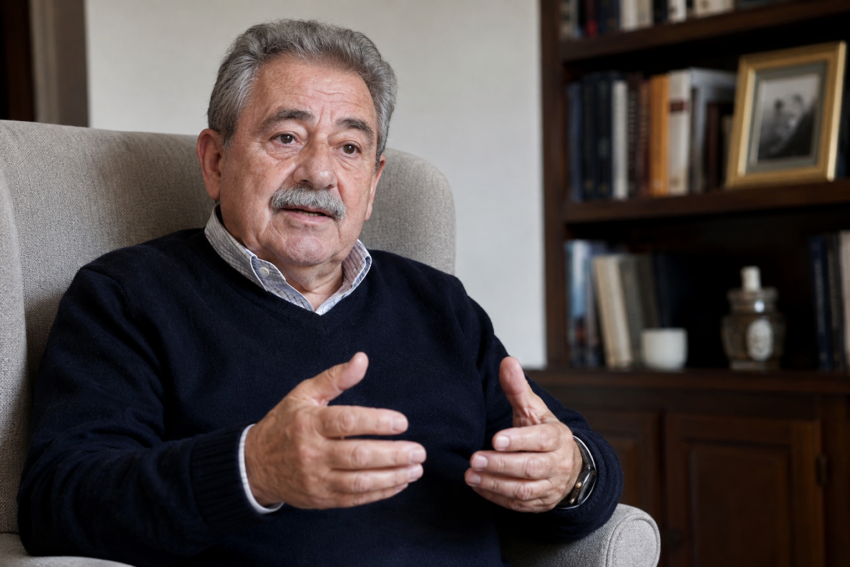
O pensionista espanhol Gregorio Vidal, de 70 anos, conta que descontou durante 47 anos para a Segurança Social espanhola, mas não conseguiu evitar uma redução na pensão. Segundo o seu testemunho, um acidente de trabalho levou-o a abandonar a atividade antes do que pretendia e a reformar-se com uma penalização de 6,5%. O caso foi divulgado num vídeo da associação Asjubi40 e noticiado pelo site espanhol NoticiasTrabajo.
Acidente deixou-o 14 meses de baixa
Gregorio encontrava-se próximo da reforma quando, segundo relata, sofreu um acidente de trabalho. O problema obrigou-o a permanecer 14 meses de baixa, seguindo-se a decisão de pedir a pensão antecipadamente: “A Segurança Social retirou-me 6,5% da pensão depois de sofrer um acidente e ficar sem poder trabalhar”.
“Tive de me reformar antes do tempo”, afirmou no testemunho reproduzido pela La Razón. O NoticiasTrabajo situa a saída do mercado de trabalho nos 63 anos e oito meses, ou seja, 16 meses antes dos 65 anos.
Os 14 meses não correspondem, porém, ao limite máximo geral da incapacidade temporária em Espanha. O artigo 169.º da Lei Geral da Segurança Social prevê uma duração de 365 dias, prorrogável por mais 180 quando exista uma expectativa de recuperação. Esse período de baixa não impõe, por si só, a passagem à reforma antecipada.
Gregorio refere uma redução de 6,5%
O facto de ter uma carreira contributiva tão longa não impediu o corte, segundo o pensionista. A percentagem que refere no testemunho é de 6,5%.
A legislação espanhola determina os coeficientes em função da modalidade de reforma, do tempo de antecipação e dos anos de contribuições. As tabelas mensais introduzidas em 2022 preveem reduções menores para carreiras iguais ou superiores a 44 anos e seis meses, mas não eliminam automaticamente a penalização. Essas tabelas não bastam para confirmar o cálculo de uma pensão atribuída anteriormente.
Importa ainda distinguir o relato de alguém que se sentiu obrigado a deixar de trabalhar da modalidade legal de reforma antecipada involuntária. O artigo 207.º estabelece condições específicas para esse acesso. Um acidente laboral não permite, isoladamente, identificar a modalidade de reforma concedida, sendo a proteção por incapacidade uma questão distinta.
“Não há direito”
É a redução da pensão, depois de tantos anos de contribuições, que Gregorio contesta. “Acho que não há direito”, afirmou, defendendo que os trabalhadores com carreiras contributivas muito longas não deveriam ser penalizados quando não conseguem permanecer no mercado de trabalho até à idade prevista.
O pensionista reclama a eliminação destes cortes para quem contribuiu durante pelo menos quatro décadas. Segundo o testemunho divulgado pela Asjubi40 e reproduzido pelo Tododisca, uma das razões da sua contestação é o caráter permanente da redução, que não desaparece simplesmente quando se atinge a idade normal da reforma.
Ter descontos suficientes para 100% não elimina o corte
Em Espanha, há uma diferença entre ter uma carreira contributiva suficiente para alcançar a percentagem máxima da base reguladora, utilizada no cálculo da pensão, e antecipar a idade de acesso à reforma. Conforme explica a Segurança Social espanhola, o montante resulta da aplicação daquela percentagem e, quando seja o caso, do coeficiente redutor correspondente.
Em 2026, quem tenha pelo menos 38 anos e três meses de contribuições pode aceder à reforma ordinária aos 65 anos. Para quem não alcance esse período contributivo, a idade normal é de 66 anos e 10 meses, segundo a tabela oficial da Segurança Social espanhola. Estes são os requisitos atuais, não necessariamente os vigentes quando Gregorio se reformou.
Assim, uma carreira de 47 anos pode permitir atingir a percentagem máxima da base reguladora sem afastar uma redução por antecipação. Os anos de descontos influenciam o cálculo, mas não devem ser confundidos com uma dispensa geral das penalizações.
Caso voltou a ganhar atenção em setembro
A La Razón recuperou o testemunho a 21 de setembro, destacando o contraste entre os 47 anos de contribuições e a redução relatada pelo pensionista depois do acidente laboral. O caso integra a discussão espanhola sobre os coeficientes aplicados às reformas antecipadas de trabalhadores com carreiras longas.
Entretanto, a 22 de setembro, o Congresso dos Deputados aprovou o início da tramitação de uma iniciativa para eliminar essas penalizações quando existam pelo menos 40 anos de contribuições. Segundo a informação oficial do Parlamento espanhol, a proposta também prevê que pessoas já reformadas possam pedir o recálculo da pensão. Trata-se, contudo, de uma iniciativa ainda em discussão, não de uma alteração já em vigor.
E em Portugal, o que aconteceria com uma carreira tão longa?
As regras portuguesas são diferentes. Em 2026, a idade normal de acesso à pensão de velhice é de 66 anos e nove meses. Existe, porém, uma idade pessoal de reforma, calculada subtraindo quatro meses à idade normal por cada ano de contribuições além dos 40, conforme explica o Guia Prático da Pensão de Velhice da Segurança Social.
No atual regime de flexibilização, destinado a quem tenha pelo menos 60 anos e complete 40 anos de descontos enquanto tiver essa idade, aplica-se uma redução de 0,5% por cada mês de antecipação relativamente à idade pessoal de reforma. Quem não cumpra essas condições pode ficar sujeito a regras diferentes.
Portugal dispõe ainda de um regime para carreiras contributivas muito longas. Podem aceder à pensão sem penalizações por antecipação pessoas com pelo menos 60 anos de idade e 48 anos de carreira contributiva relevante. Também estão abrangidas pessoas com pelo menos 60 anos e 46 anos de descontos que tenham iniciado a carreira contributiva antes dos 17 anos, nas condições previstas na lei.
Um percurso semelhante ao de Gregorio teria, por isso, de ser analisado segundo as regras portuguesas, considerando a idade, o início e a duração da carreira contributiva e a data do pedido. O número de anos de descontos, isoladamente, não permite concluir qual seria a pensão nem se existiria uma penalização.