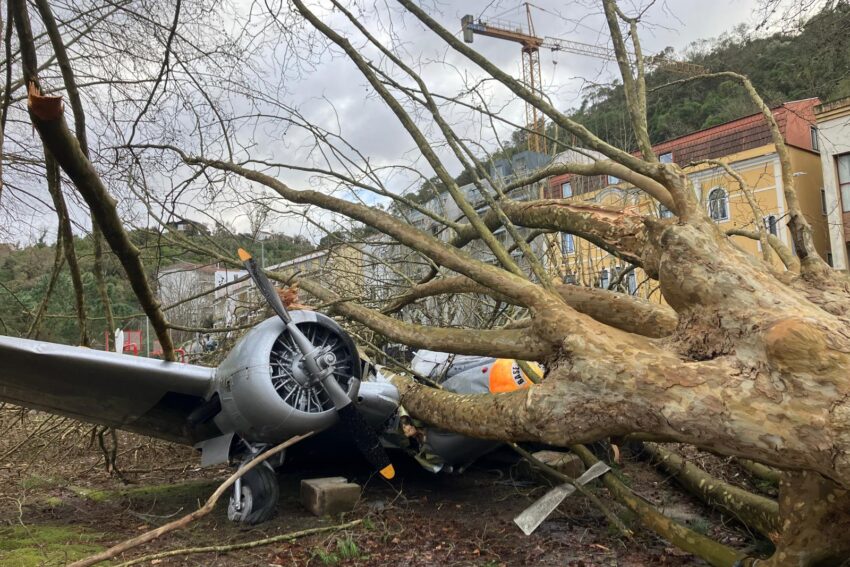
Ter um seguro não significa necessariamente estar protegido contra todos os prejuízos provocados por fenómenos meteorológicos extremos. Inundações, tempestades e outras catástrofes naturais podem causar danos elevados em habitações e empresas, mas uma parte significativa dessas perdas continua sem cobertura, deixando os proprietários responsáveis por despesas que podem atingir milhares de euros.
O Banco Central Europeu (BCE) alertou esta segunda-feira, 9 de novembro, para a diminuição da cobertura dos seguros contra catástrofes naturais na União Europeia. Segundo os economistas da instituição, menos de um quarto dos prejuízos provocados por estes fenómenos está atualmente coberto por seguros, uma situação que poderá agravar-se nos próximos anos.
Menos de 25% dos prejuízos provocados por catástrofes estão cobertos
De acordo com uma análise conjunta do BCE e da Autoridade Europeia dos Seguros e Pensões Complementares de Reforma (EIOPA), a proteção financeira contra catástrofes naturais apresenta diferenças significativas entre os países europeus.
Em vários Estados-membros, a percentagem de perdas cobertas por seguros é inferior a 5%, o que significa que a esmagadora maioria dos prejuízos acaba por ser suportada diretamente pelos cidadãos, pelas empresas ou pelas entidades públicas.
O BCE considera que esta situação representa um risco crescente para a economia europeia, sobretudo num contexto em que os fenómenos meteorológicos extremos podem provocar danos materiais significativos.
A instituição alerta ainda que a cobertura dos seguros tem vindo a diminuir e poderá continuar a reduzir-se, aumentando a exposição financeira das famílias e das empresas.
Famílias podem enfrentar despesas elevadas depois de uma inundação
Uma das principais preocupações está relacionada com os encargos que recaem sobre os proprietários quando ocorre uma catástrofe natural. A destruição de bens, os danos estruturais nos edifícios e a necessidade de realizar obras de reparação podem representar custos difíceis de suportar.
No caso das habitações, importa distinguir a existência de um seguro multirriscos da cobertura efetiva de determinados fenómenos. As condições variam consoante o contrato, sendo necessário verificar se estão incluídos riscos como inundações, tempestades ou outros eventos naturais.
Por exemplo, um seguro pode contemplar danos provocados por determinadas situações de chuva intensa, mas excluir outros fenómenos ou estabelecer limites de indemnização e franquias. Por esse motivo, os proprietários devem conhecer as condições particulares da apólice antes de precisarem de acionar a proteção.
O alerta do BCE não significa que os seguros de habitação tenham deixado de cobrir catástrofes naturais. Os dados apresentados dizem respeito à proporção global dos prejuízos efetivamente segurados na União Europeia.
Falta de seguros também pode afetar os bancos
As consequências da ausência de proteção financeira não se limitam às famílias e às empresas diretamente atingidas. Segundo o BCE, os prejuízos provocados por catástrofes naturais podem transmitir-se ao sistema bancário.
Quando uma habitação ou instalação empresarial sofre danos elevados, os proprietários podem enfrentar dificuldades financeiras que comprometem a capacidade de cumprir os seus compromissos de crédito.
Esta situação pode aumentar o risco associado aos empréstimos concedidos pelas instituições financeiras, sobretudo quando os imóveis utilizados como garantia perdem valor devido aos danos sofridos.
Os governos também podem ser chamados a suportar parte dos custos de reconstrução e recuperação das zonas afetadas, aumentando a pressão sobre as contas públicas.
BCE quer criar mecanismo europeu para proteger cidadãos e empresas
Perante este cenário, o BCE e a EIOPA defendem a criação de um mecanismo europeu de resseguro público-privado, destinado a distribuir os riscos associados às catástrofes naturais e a facilitar o acesso à cobertura.
A proposta pretende reforçar a capacidade de resposta do setor segurador perante acontecimentos que provoquem prejuízos de grande dimensão, especialmente nos países onde a proteção financeira é mais reduzida.
As duas instituições sugerem ainda a criação de um fundo público europeu para catástrofes, com o objetivo de melhorar a gestão dos riscos e a coordenação das respostas aos desastres naturais.
Estas medidas encontram-se no domínio das propostas e não representam a criação imediata de um novo seguro obrigatório ou de uma cobertura automática para os proprietários.
Christine Lagarde defende maior proteção contra fenómenos climáticos
A presidente do BCE, Christine Lagarde, já tinha defendido, na semana anterior, a necessidade de reforçar a proteção financeira da Europa perante os efeitos das alterações climáticas.
Num texto publicado no blogue da instituição, Lagarde considerou que a União Europeia precisa de melhorar os mecanismos de cobertura dos riscos climáticos e desenvolver um sistema energético mais flexível, capaz de aproveitar melhor as fontes de energia limpa.
A responsável destacou também a oportunidade criada por uma recente proposta da Comissão Europeia para avançar com mecanismos de resseguro público-privado à escala europeia.
Inundações, secas e incêndios já estão a afetar a economia
O BCE chama igualmente a atenção para os efeitos económicos dos fenómenos meteorológicos extremos, que podem ultrapassar os prejuízos materiais imediatos.
Como exemplo, a instituição refere que os baixos níveis de água no rio Reno, durante julho, terão reduzido o crescimento do Produto Interno Bruto (PIB) real da Alemanha em cerca de 0,2 pontos percentuais no terceiro trimestre, segundo estimativas do Instituto de Kiel.
Os incêndios florestais registados em Espanha e França também obrigaram várias empresas a suspender temporariamente as suas atividades, demonstrando como estes acontecimentos podem afetar a produção e o funcionamento da economia.
Para responder aos desafios climáticos, o BCE estima que a União Europeia necessite de investimento verde adicional equivalente a aproximadamente 3% do PIB por ano até 2030. Entre 20% e 25% desse investimento deverá ser assegurado pelo setor público, ficando o restante a cargo de financiamento privado.
O que devem verificar os portugueses nos seguros de habitação?
Embora o alerta do BCE tenha uma dimensão europeia, a questão também é relevante para os proprietários portugueses, particularmente em regiões expostas a inundações, tempestades e outros fenómenos meteorológicos.
Antes de contratar ou renovar um seguro multirriscos habitação, é importante verificar quais os riscos efetivamente cobertos, os limites máximos de indemnização, as franquias aplicáveis e as exclusões previstas no contrato.
A existência de um crédito à habitação também não significa que todos os danos provocados por catástrofes naturais estejam automaticamente protegidos. As coberturas dependem das condições contratadas e das exigências estabelecidas pela instituição financeira.
O aviso do BCE reforça, assim, a importância de conhecer as condições do seguro e avaliar se a proteção contratada é adequada aos riscos a que o imóvel está exposto, evitando descobrir apenas depois de uma catástrofe que determinados prejuízos não estão cobertos.
Leia também: Depressão Bruna traz chuva em força a Portugal: há regiões onde podem cair mais de 200 litros por metro quadrado