Bater com o carro num portão, noutro veículo ou numa pessoa dentro de uma propriedade privada não significa que o seguro obrigatório deixe de responder. Em 2026, as condições gerais da apólice foram atualizadas para explicitar que a cobertura não depende de o acidente acontecer numa estrada aberta ao trânsito. Esta proteção, porém, não começou com a nova norma.
De acordo com a Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF), considera-se que o veículo está em circulação quando é utilizado de forma compatível com a sua função habitual de transportar pessoas ou coisas, independentemente do terreno onde se encontra e de estar estacionado ou em movimento.
Garagem privada também pode estar abrangida
A Norma Regulamentar n.º 2/2026-R, de 16 de abril, introduziu esta definição nas condições gerais da apólice. Na informação divulgada sobre a alteração, a ASF salienta que a formulação explicita a abrangência de vias privadas e de zonas de acesso restrito. A localização do acidente, isoladamente, não basta para afastar a cobertura.
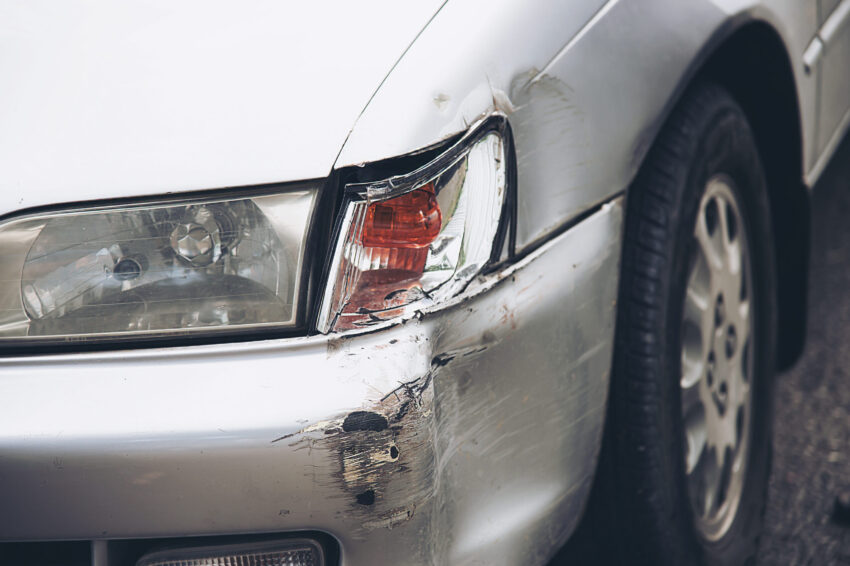
Imagine, por exemplo, que um condutor faz marcha-atrás no pátio de um condomínio ou numa propriedade privada e embate no automóvel de outra pessoa. Se estiver a utilizar o carro como meio de transporte, o facto de o acidente não ter ocorrido na via pública não exclui automaticamente a intervenção do seguro, sem prejuízo da responsabilidade apurada e das exclusões legais.
Até um veículo estacionado pode estar em “circulação”
A formulação pode parecer contraditória, mas o conceito jurídico de circulação é mais amplo do que um automóvel estar simplesmente a deslocar-se. A cláusula 2.ª das condições gerais refere expressamente que o veículo pode encontrar-se “estacionado ou em movimento”, desde que a utilização seja compatível com a sua função habitual de transporte.
Também não se deve confundir estacionamento com dispensa de seguro. O portal gov.pt recorda que um veículo matriculado e em condições de circular deve, em regra, manter o seguro mesmo quando está guardado num terreno particular ou numa garagem. A lei prevê exceções, nomeadamente para veículos formalmente retirados e proibidos de utilização, o que não equivale apenas a deixá-los estacionados.
Seguro obrigatório protege terceiros
Há, contudo, uma diferença importante entre o seguro responder pelo acidente e pagar todos os estragos. Segundo a ASF, o seguro obrigatório de responsabilidade civil automóvel garante a indemnização pelos danos corporais e materiais causados a terceiros, dentro das condições e dos limites legais.
Assim, se o condutor danificar o carro de outra pessoa dentro de uma propriedade privada, a cobertura obrigatória poderá ser acionada. Já os estragos no próprio automóvel responsável não estão cobertos por essa garantia, podendo ser abrangidos por uma cobertura facultativa de danos próprios, quando contratada e aplicável.
O mesmo cuidado é necessário quando está em causa um portão. Se pertencer ao próprio condutor responsável ou ao tomador do seguro, os danos materiais estão excluídos da cobertura obrigatória, conforme o artigo 14.º do Decreto-Lei n.º 291/2007, de 21 de agosto. O diploma também exclui os danos corporais sofridos pelo condutor responsável pelo acidente.
Há utilizações que ficam fora desta lógica
Não basta existir um veículo para que qualquer acidente ocorrido numa propriedade privada fique automaticamente abrangido pelo seguro automóvel. É necessário perceber para que estava a ser utilizado no momento do sinistro.
O artigo 4.º do Decreto-Lei n.º 291/2007, na redação dada pelo Decreto-Lei n.º 26/2025, de 20 de março, afasta a obrigação deste seguro nas situações em que os veículos desempenham funções meramente agrícolas ou industriais. A distinção depende da utilização concreta: estar numa quinta ou numa instalação industrial não basta, por si só, para aplicar essa exceção.
Alteração entrou em vigor em junho de 2026
A Norma Regulamentar n.º 2/2026-R entrou em vigor em 16 de junho de 2026. Para os contratos que já estavam em vigor, o artigo 5.º prevê a aplicação das alterações a partir da primeira renovação que ocorra depois de decorridos 60 dias sobre aquela data. A seguradora deve comunicar as mudanças e os respetivos motivos com, pelo menos, 30 dias de antecedência relativamente a essa renovação.
Importa distinguir esta atualização contratual da existência da proteção. O conceito de circulação já constava do artigo 1.º-A do Decreto-Lei n.º 291/2007, introduzido pela alteração de 2025. A norma de 2026 adaptou a apólice a esse enquadramento, não criou de raiz a possibilidade de cobertura em propriedade privada.
Por isso, num acidente dentro de uma garagem, quinta ou pátio, a pergunta não deve limitar-se a “aconteceu na estrada?”. Importa saber como estava a ser utilizado o veículo, quem responde pelos danos e quais as exclusões aplicáveis. O seguro obrigatório pode responder longe da via pública, mas isso não significa que pague todos os prejuízos de qualquer acidente ocorrido nesse local.
Leia também: IUC muda em 2027: estes condutores vão pagar em duas prestações e outros só em outubro